 Na sygnale
 3°C
Kalkulator rat kredytu: jak obliczyć ratę kredytu hipotecznego
Odpowiedź w trzech zdaniach
Kalkulator kredytu hipotecznego symuluje wysokość miesięcznej raty kapitałowo-odsetkowej oraz całkowity koszt odsetek na podstawie kwoty finansowania, okresu spłaty i stopy oprocentowania. Narzędzie umożliwia porównanie spłaty w ratach równych oraz malejących przed złożeniem formalnego wniosku w banku. Ostateczna wysokość miesięcznego zobowiązania zależy od wybranego rodzaju rat oraz formy oprocentowania. Symulacja ma charakter poglądowy: nie uwzględnia opłat okołokredytowych ani indywidualnej oceny ryzyka w Biurze Informacji Kredytowej (BIK).
Co to jest kalkulator kredytu hipotecznego i co dokładnie oblicza?
Kalkulator kredytu hipotecznego przelicza comiesięczne obciążenie budżetu, rozbijając płatność na część kapitałową oraz część odsetkową przy zadanym oprocentowaniu.
Kredyt hipoteczny to długoterminowe, celowe zobowiązanie bankowe na zakup, budowę lub modernizację nieruchomości, zabezpieczone wpisem hipoteki do księgi wieczystej. W każdej racie część kapitałowa bezpośrednio pomniejsza pożyczoną kwotę, a część odsetkowa stanowi wynagrodzenie banku naliczane od aktualnego salda długu. Algorytm symulacyjny wylicza orientacyjny podział obu tych wartości w kolejnych miesiącach spłaty (zgodnie ze standardem wskazywanym przez UOKiK).
Wynik kalkulacji ma charakter edukacyjny. W świetle art. 66 Kodeksu cywilnego symulacja online nie stanowi oferty handlowej, a wiążący harmonogram spłat przygotowuje bank dopiero po weryfikacji dochodów i dokumentów majątkowych. Dla osób planujących kredyt hipoteczny kalkulator jest pierwszym etapem szacowania stabilności domowych finansów.
Jakie parametry musisz wpisać do kalkulatora rat?
Do poprawnego wyliczenia raty formularz wymaga wprowadzenia czterech parametrów: wartości nieruchomości, kwoty wkładu własnego, planowanego okresu spłaty oraz przewidywanego oprocentowania długu.
Pola kalkulatora odpowiadają warunkom przyszłej umowy:
- Wartość nieruchomości i wkład własny: różnica między nimi wyznacza kwotę kredytu oraz wskaźnik LTV (stosunek zadłużenia do wyceny lokalu). Standardowy wymóg bankowy wynosi 20% kapitału własnego, chociaż część instytucji dopuszcza próg 10% przy zastosowaniu ubezpieczenia niskiego wkładu.
- Okres spłaty: liczba lat przeznaczonych na zwrot długu. Choć maksymalny czas kredytowania w ofertach sięga 35 lat, Rekomendacja S Komisji Nadzoru Finansowego (KNF) nakazuje bankom liczyć zdolność kredytową przy spłacie trwającej maksymalnie 25 lat.
- Oprocentowanie: roczny koszt pożyczonego kapitału. Rynkowe oprocentowanie kredytów hipotecznych składa się ze stałej marży banku oraz zmiennej stopy bazowej; według danych NBP średnia stawka dla nowo udzielanych umów wynosi 8,69%.
- Rodzaj rat: wybór formuły spłaty między ratami równymi a malejącymi, który determinuje tempo oddawania pożyczonej kwoty.
Raty równe czy malejące: jak rodzaj spłaty wpływa na koszt kredytu?
Raty równe zapewniają stałą sumę comiesięcznych wpłat w okresie niezmiennej stopy procentowej, natomiast raty malejące wymagają najwyższych nakładów na początku, przynosząc znacznie niższy łączny koszt odsetek w całym okresie spłaty.
| Parametr kalkulacji | Raty równe (annuitetowe) | Raty malejące (kapitałowe) |
|---|---|---|
| Kwota kredytu | 400 000 zł | 400 000 zł |
| Okres spłaty | 25 lat | 25 lat |
| Oprocentowanie nominalne | 7,5% | 7,5% |
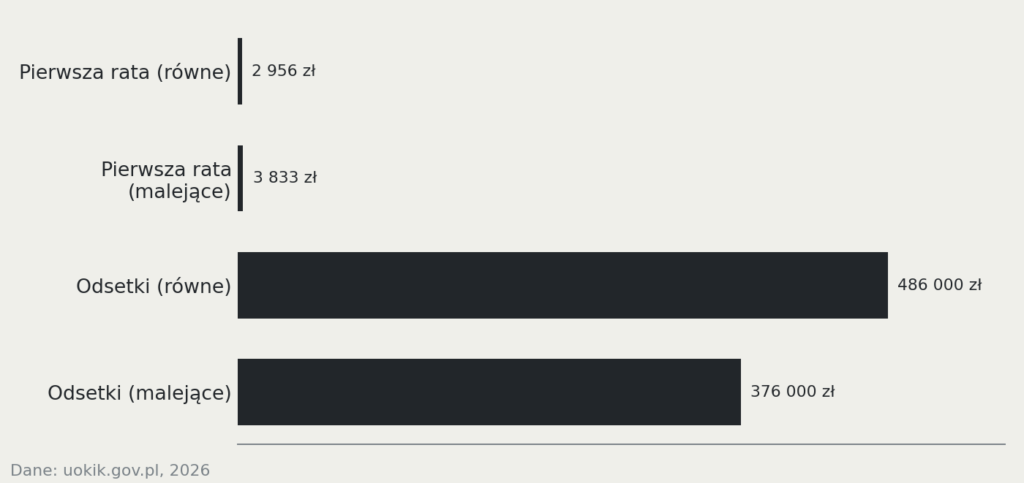
| Pierwsza rata miesięczna | 2 956 zł | 3 833 zł |
| Łączna suma zapłaconych odsetek | 486 000 zł | 376 000 zł |
| Całkowita kwota do spłaty | 886 000 zł | 776 000 zł |
Różnica wynika z matematycznej struktury obu rozwiązań. W wariancie annuitetowym każda comiesięczna płatność ma identyczną wysokość, jednak przez pierwsze lata harmonogram spłat przewiduje głównie pokrywanie bieżących odsetek, przez co dług maleje powoli. W formule malejącej kapitał spłacany jest w równych częściach od pierwszego miesiąca, a odsetki maleją wraz ze spadkiem salda zadłużenia.
Praktyczne porównanie kredytów hipotecznych pokazuje, że raty malejące dają w tym przykładzie 110 000 zł oszczędności na samych odsetkach. Wymagają jednak wyższej zdolności kredytowej na starcie, ponieważ pierwsza płatność obciąża miesięczny budżet kwotą o niemal 900 zł wyższą niż rata równa.
Stałe czy zmienne oprocentowanie: jak stopa procentowa wpływa na wynik?
Oprocentowanie okresowo stałe gwarantuje niezmienność miesięcznej raty przez co najmniej 5 lat, chroniąc budżet przed podwyżkami stóp procentowych, a oprocentowanie zmienne aktualizuje się cyklicznie wraz ze zmianami stawek rynkowych.
Kredyty hipoteczne w polskich bankach oferowane są w dwóch podstawowych formułach oprocentowania:
- Oprocentowanie zmienne: składa się ze stałej marży banku ustalonej w umowie oraz płynnego wskaźnika referencyjnego, takiego jak WIBOR 3M, WIBOR 6M lub POLSTR 1M. Aktualizacja stawki następuje co 3 lub 6 miesięcy, reagując na decyzje Rady Polityki Pieniężnej. Obniżki stóp zmniejszają ratę, lecz ich wzrost natychmiast podnosi comiesięczne zobowiązanie.
- Oprocentowanie okresowo stałe: gwarantuje niezmienną stawkę przez 60 miesięcy od uruchomienia środków. Zapewnia przewidywalność wydatków i eliminuje ryzyko wzrostu raty, ale uniemożliwia automatyczny spadek kosztów długu przy obniżkach stóp referencyjnych.
Przejście na stawkę zmienną po zakończeniu pięcioletniego okresu stałego wymaga weryfikacji nowej propozycji marży bankowej, na co w wytycznych dla konsumentów zwraca uwagę UOKiK. Kredyt hipoteczny ze zmienną stopą zawsze wymaga stałego monitorowania rynku, aby ruchy wskaźników bazowych nie zachwiały płynnością domowego budżetu.
Dlaczego wynik z kalkulatora różni się od ostatecznej oferty banku?
Kalkulator internetowy wykonuje czysto matematyczną symulację raty i nie uwzględnia scoringu w BIK, obowiązkowych ubezpieczeń, prowizji przygotowawczych ani opłat sądowo-notarialnych.
Przeglądając ranking kredytów hipotecznych, łatwo ulec wrażeniu, że najniższa rata w symulatorze wskazuje bezkonkurencyjną pożyczkę. W praktyce najtańsze kredyty hipoteczne wymagają spełnienia restrykcyjnych kryteriów dochodowych, a instytucje finansowe doliczają opłaty pozaodsetkowe kształtujące ostateczny wskaźnik RRSO (Rzeczywistą Roczną Stopę Oprocentowania). Podczas weryfikacji wniosku analitycy dokładnie sprawdzają koszty utrzymania gospodarstwa domowego, w czym pomaga praktyczna tabela budżetu domowego do rzetelnego zestawienia comiesięcznych rachunków.
Różnice między wynikiem z formularza online a formalną decyzją tworzą konkretne pozycje kosztowe:
- Obowiązkowe ubezpieczenia: polisa nieruchomości od zdarzeń losowych, ubezpieczenie na życie oraz tymczasowe ubezpieczenie pomostowe naliczane do momentu wpisania hipoteki do księgi wieczystej.
- Koszty wejściowe: prowizja przygotowawcza za udzielenie kredytu, operat szacunkowy sporządzony przez rzeczoznawcę majątkowego oraz taksa notarialna.
- Opłata sądowa: koszt wniosku o wpis hipoteki w wydziale wieczystoksięgowym sądu rejonowego.
- Ocena wiarygodności: scoring i historia w Biurze Informacji Kredytowej (BIK) decydują o tym, czy bank zastosuje marżę standardową, czy podwyższy stawkę ze względu na profil ryzyka klienta.
Dopiero zindywidualizowany formularz informacyjny przedstawiony przez doradcę bankowego określa całkowity koszt kredytu oraz wiążącą wysokość miesięcznych wpłat.
Ile wkładu własnego wymaga bank w 2026 roku?
Banki w Polsce wymagają wniesienia minimum 10% wkładu własnego przy zastosowaniu ubezpieczenia niskiego wkładu lub 20% wartości nieruchomości w procedurze standardowej bez dodatkowych polis.
Wysokość kapitału początkowego bezpośrednio kształtuje wskaźnik LTV, czyli stosunek kwoty pożyczki do rynkowej wyceny mieszkania. Zgromadzenie 20% wartości lokalu obniża LTV do poziomu 80%, co pozwala wynegocjować niższą marżę i zauważalnie zmniejszyć ratę, jaką wylicza kalkulator kredytu hipotecznego.
Komisja Nadzoru Finansowego (KNF) rygorystycznie podchodzi do stabilności portfela kredytowego, nakładając na banki obowiązek weryfikacji pochodzenia środków. Wkład własny nie może pochodzić z innej pożyczki ani kredytu gotówkowego. Akceptowane formy kapitału początkowego obejmują oszczędności na rachunkach, darowizny od najbliższej rodziny potwierdzone zgłoszeniem do urzędu skarbowego, środki zgromadzone w Pracowniczych Planach Kapitałowych (PPK) lub udokumentowaną wartość posiadanej działki budowlanej.
Ile powinna wynosić poduszka finansowa przed zaciągnięciem kredytu?
Bezpieczna poduszka finansowa powinna wynosić równowartość minimum 6 miesięcy podstawowych kosztów życia oraz rat kredytowych, stanowiąc nienaruszalny kapitał oddzielony od wkładu własnego.
Comiesięczne koszty życia bezpośrednio obniżają dostępną zdolność kredytową wyliczaną przez banki, lecz zachowanie płynności po zakupie nieruchomości ma fundamentalne znaczenie. Ekspert finansowy Marcin Iwuć zaleca, aby miesięczna rata kredytu nie przekraczała 30% dochodu netto gospodarstwa domowego. Analizując rynek pod kątem bezpieczeństwa, warto sprawdzać nie tylko ranking kredytów hipotecznych Marcina Iwucia, lecz przede wszystkim konserwatywne wytyczne budżetowe. W podejściu, jakie reprezentuje Iwuć, kredyt hipoteczny nie powinien obciążać domowych finansów pod korek, a priorytetem pozostaje rezerwa na wypadek utraty dochodu lub skoku stóp procentowych.
W rzetelnym zaplanowaniu comiesięcznych wydatków i oszacowaniu bezpiecznego limitu zadłużenia pomaga poradnik wyjaśniający, jak zaplanować budżet domowy z podziałem dochodów na opłaty stałe i oszczędności. Rekomenduję zachowanie kwoty poduszki finansowej na odrębnym rachunku oszczędnościowym, zamiast przeznaczania wszystkich wolnych środków na powiększenie wkładu własnego.
Czy kalkulator kredytu hipotecznego uwzględnia wcześniejszą nadpłatę?
Podstawowy kalkulator rat kredytu nie uwzględnia harmonogramu nadpłat, jednak każda wcześniejsza spłata kapitału automatycznie obniża saldo zadłużenia i pomniejsza przyszłe odsetki.
Przelewając do banku dodatkowe środki poza standardową ratą kapitałową, kredytobiorca bezpośrednio pomniejsza pożyczony kapitał, od którego naliczana jest comiesięczna rata odsetkowa. W zależności od wybranej dyspozycji nadpłata pozwala obniżyć wysokość kolejnych rat przy zachowaniu dotychczasowego okresu umowy albo skrócić czas trwania kredytu przy zachowaniu obecnej raty. Zaawansowane kalkulatory kredytów hipotecznych z symulacją nadpłat wykazują, że regularne redukowanie kapitału pozwala zaoszczędzić dziesiątki tysięcy złotych na całkowitym koszcie odsetkowym.
Aby precyzyjnie ustalić, jaką kwotę wolnych środków można co miesiąc przeznaczyć na wcześniejszą spłatę zadłużenia, przydaje się kalkulator wynagrodzenia brutto na netto, który podaje dokładną sumę dochodu do dyspozycji. Zmniejszenie salda długu drogą nadpłat przynosi natychmiastowe korzyści finansowe bez konieczności aneksowania umowy kredytowej.